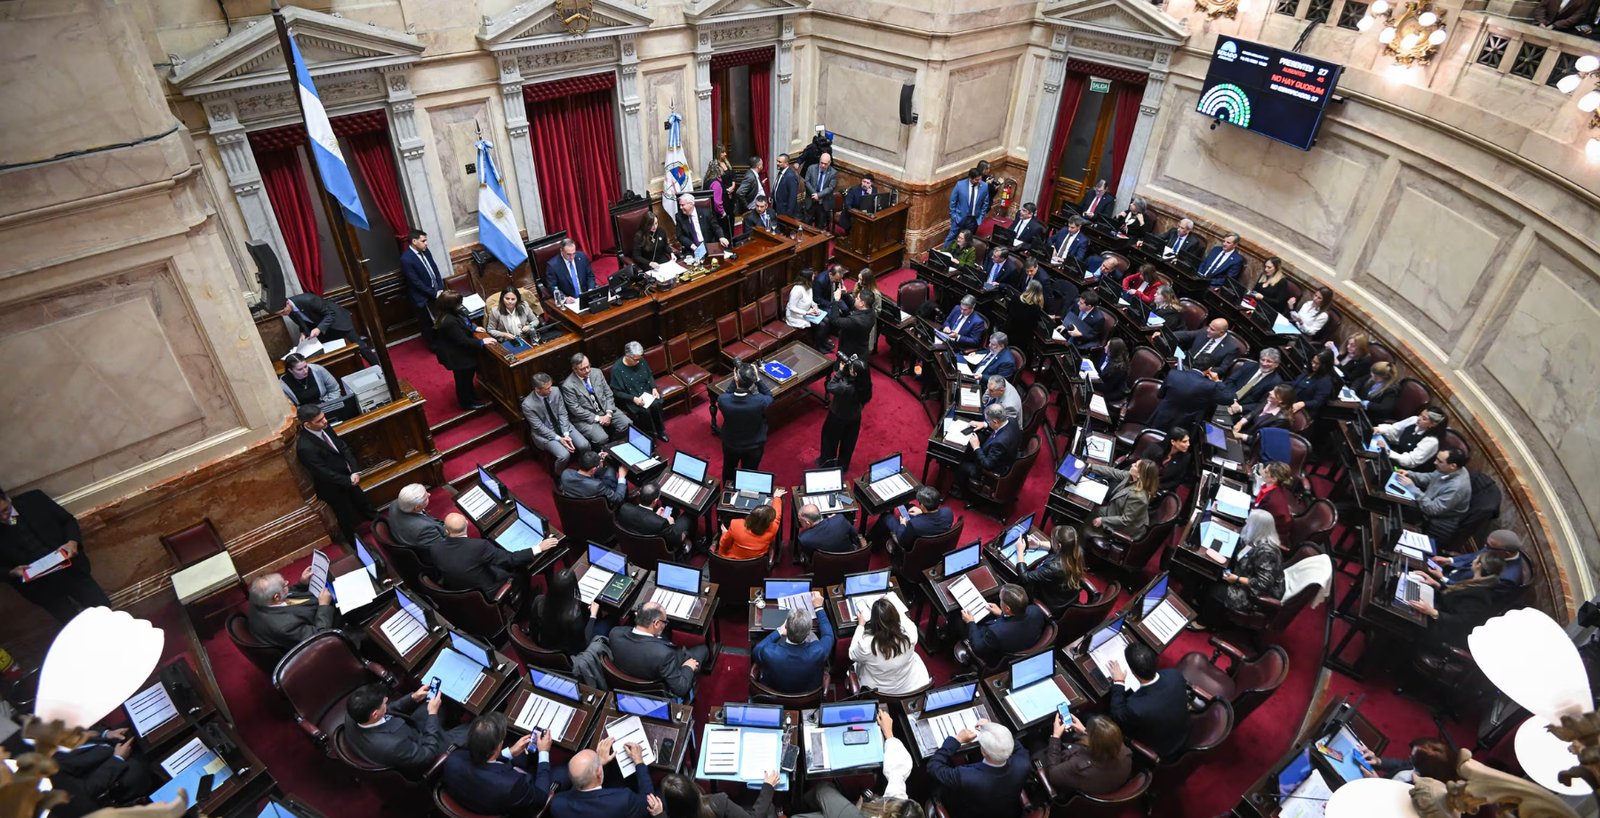
El Senado de la Nación convirtió este jueves en ley el proyecto de Inocencia Fiscal II, una iniciativa impulsada por el Gobierno de Javier Milei para facilitar que los argentinos formalicen los dólares que mantienen fuera del sistema financiero. La sesión, además, sirvió de antesala para el debate sobre la reforma de la Ley de Biocombustibles, que quedó planteado para más adelante.
La norma se aprobó con 44 votos a favor y 23 en contra. El respaldo llegó de La Libertad Avanza, el PRO, la Unión Cívica Radical y varios bloques provinciales; en contra se pronunció, casi en bloque, el peronismo, nucleado en el Interbloque Popular que conduce José Mayans, junto a otros representantes opositores. Durante el debate, el senador peronista Fernando Salino intentó incorporar una restricción adicional —extender la prohibición de acceso al régimen a los familiares de «personas políticamente expuestas»—, pero el oficialismo, que ya tenía los votos cerrados, no aceptó modificaciones: el texto se aprobó tal como había llegado de Diputados.
Antecedentes y trámite legislativo
La iniciativa tiene detrás varios meses de negociación. La primera versión de la Ley de Inocencia Fiscal está vigente desde el 26 de diciembre de 2025, pero distintos colegios y cámaras de contadores le plantearon al ministro de Economía, Luis Caputo, que sin ajustes el esquema no iba a alcanzar su objetivo: según estimaciones oficiales, hay unos 170.000 millones de dólares en efectivo fuera del sistema financiero. Tras meses de resistencia, Caputo terminó recibiendo a los contadores y acordó enviar al Congreso esta segunda versión, corregida.
La Cámara baja le dio media sanción el 26 de agosto, con 139 votos a favor, 110 en contra y 2 abstenciones. Desde entonces, el proyecto quedó frenado varias semanas en el Senado —donde el oficialismo atravesó dificultades para reunir los votos— hasta la sesión de este jueves, tres semanas después de la media sanción, en la que finalmente se convirtió en ley.
Alcances de la nueva normativa
El cambio central pasa por el Régimen Simplificado de Ganancias (RSG), un esquema abreviado de declaración jurada. Hasta ahora, quedaban afuera quienes hubieran tenido ingresos superiores a 1.000 millones de pesos o un patrimonio de más de 10.000 millones en alguno de los últimos tres años. La nueva norma elimina esos topes: a partir de ahora, cualquier persona humana o sucesión indivisa con residencia fiscal en el país puede ingresar al RSG, sin importar el monto de sus ingresos o su patrimonio. Los grandes contribuyentes también podrán usar la modalidad simplificada para presentar y pagar el impuesto, aunque sin acceder a todos los beneficios y presunciones que sí tendrá el resto.
La norma también redefine cuándo se considera que existe una «discrepancia significativa» entre lo que declara el contribuyente y la información que maneja el fisco, y reduce la cantidad de datos que las personas físicas deben presentar ante la Agencia de Recaudación y Control Aduanero (ARCA). Además, fija un plazo límite para aprovechar los beneficios de presunción de exactitud: el 31 de diciembre de 2027, último día del actual mandato presidencial.
Un punto que generó discusión en el debate: legisladores, jueces, ministros del Poder Ejecutivo y el propio Presidente no podrán adherirse al esquema, como tampoco quienes hayan ocupado cargos públicos en los últimos cinco años. Esa exclusión se incorporó durante el tratamiento en Diputados como consecuencia directa del escándalo por el caso de Manuel Adorni, el exjefe de Gabinete que se había sumado al régimen mientras era investigado por enriquecimiento ilícito.
Impacto para el contribuyente
Para cualquier persona que tenga ahorros en dólares sin declarar —los llamados «dólares del colchón»—, la ley amplía la puerta de entrada al RSG: ya no importa cuánto dinero se tenga guardado ni cuáles hayan sido los ingresos de los últimos años, algo que hasta ahora podía dejar afuera a quien superara ciertos montos. Quien decida formalizar esos ahorros tendrá, según el oficialismo, menos requisitos de información para presentar ante ARCA y reglas más claras sobre cuándo el organismo puede cuestionar una declaración jurada por diferencias patrimoniales.
Ese beneficio, sin embargo, tiene fecha de vencimiento: quien quiera aprovechar la presunción de exactitud y las protecciones del régimen deberá adherirse antes del 31 de diciembre de 2027. Vale aclarar, además, que los grandes contribuyentes —aun pudiendo usar la modalidad simplificada— no acceden al paquete completo de beneficios, y que los funcionarios públicos actuales, o quienes lo hayan sido en los últimos cinco años, quedan directamente excluidos.

Seguinos