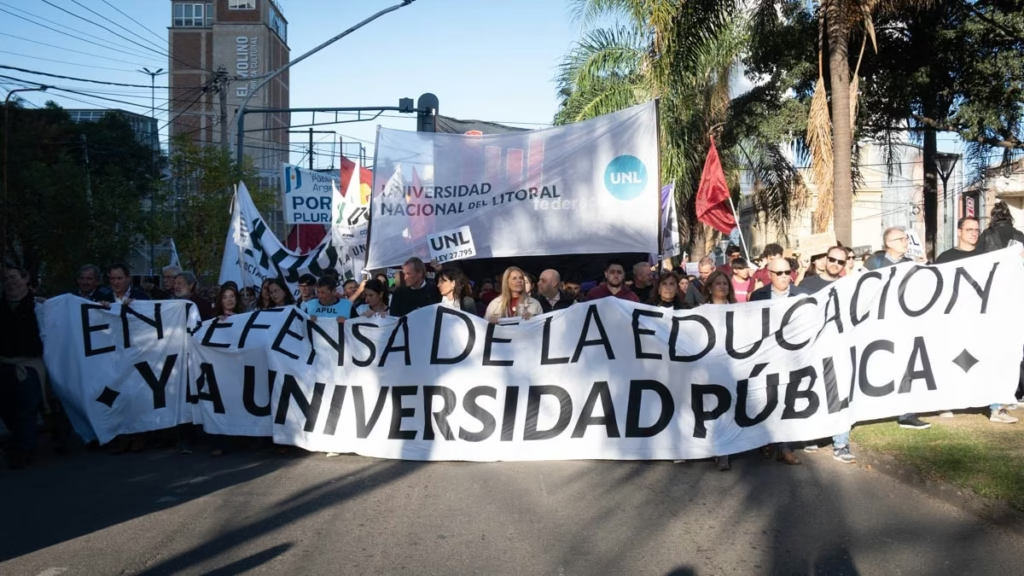
En la previa de la quinta Marcha Federal Universitaria, el Gobierno nacional definió nuevos lineamientos para auditar las cuentas y la gestión de las universidades nacionales durante 2027. La medida establece prioridades para el trabajo de las unidades de auditoría interna, con foco en la administración de los recursos, las contrataciones, los gastos de personal y la rendición de fondos públicos.
La decisión quedó formalizada mediante la Resolución 311/2026 de la Sindicatura General de la Nación (Sigen), publicada este jueves en el Boletín Oficial. La norma aprueba pautas complementarias para elaborar, ejecutar y supervisar los planes anuales de trabajo de las auditorías internas de las casas de estudio durante el próximo ejercicio.
La resolución se conoce en una jornada de movilización de la comunidad universitaria contra el Gobierno de Javier Milei. El conflicto tiene entre sus principales ejes el financiamiento de las universidades públicas, la actualización de los salarios docentes y no docentes y los recursos destinados al funcionamiento cotidiano de las instituciones.
Qué controles deberán realizar las universidades
Los lineamientos establecen que las auditorías internas deberán planificar sus tareas según los riesgos de cada institución, sus características, los antecedentes de control y los recursos disponibles. Entre las áreas prioritarias figuran la gestión presupuestaria, contable y financiera; las compras y contrataciones; las transferencias, subsidios y convenios, y el patrimonio, las obras y la infraestructura.
También se incluyen los procedimientos vinculados con el personal y la liquidación de haberes, los sistemas informáticos y la ciberseguridad, la administración económica de los proyectos de investigación y extensión, la transparencia institucional y el circuito de emisión y otorgamiento de títulos. Sin embargo, las pautas no implican que cada universidad deba abrir una auditoría sobre todos esos temas. La selección de los proyectos deberá justificarse según la matriz de riesgos y las necesidades de cada institución.
Rendiciones de fondos y seguimiento de observaciones
Uno de los puntos específicos es la evaluación del estado de las rendiciones que las universidades deben presentar ante la autoridad nacional en materia universitaria. Las unidades de auditoría interna deberán relevar los fondos, programas, transferencias y convenios sujetos a rendición, e identificar los importes recibidos, aplicados, rendidos, aprobados, observados y pendientes. También tendrán que registrar vencimientos, documentación respaldatoria, saldos sin aplicar y posibles inconsistencias.
Con esa información, deberán elaborar informes que distingan los datos verificados de aquellos que aún estén pendientes de conciliación o validación, y formular recomendaciones para resolver los problemas detectados. Además, los planes de trabajo deberán contemplar el seguimiento de las observaciones de los organismos de control y las acciones correctivas adoptadas por cada universidad.
El documento aclara que la responsabilidad de elaborar, presentar y dar seguimiento a las rendiciones sigue en manos de las autoridades universitarias. La auditoría interna debe examinar y evaluar esos procedimientos, pero no reemplazar a quienes tienen a cargo la gestión.
El plazo para presentar los planes de auditoría
La resolución establece que las unidades de auditoría interna deberán presentar sus proyectos de Plan Anual de Trabajo (PAT) para 2027 antes del 31 de octubre de este año. La carga se hará a través del Sistema de Seguimiento de Acciones Correctivas (Sisac), de acuerdo con los procedimientos vigentes.
Los planes deberán detallar los objetivos, el alcance, los recursos, los cronogramas y los resultados previstos para cada proyecto. También tendrán que incluir actividades de supervisión del sistema de control interno y el seguimiento de las observaciones pendientes.
Las pautas prevén, a su vez, impulsar la creación o reactivación de los Comités de Control Interno, espacios en los que participan las autoridades universitarias, las unidades de auditoría interna y la Sigen. Estos comités deberán reunirse al menos dos veces al año.
La discusión por la autonomía universitaria
En el documento, la Sigen sostiene que el régimen de control interno de la administración pública nacional es aplicable a las universidades nacionales en el marco de la Ley de Educación Superior, con respeto por su autonomía y autarquía. En esa línea, indica que las auditorías deben examinar los procesos de gestión y administración, sin sustituir las decisiones de los órganos de gobierno ni evaluar el mérito académico o científico.
La resolución se publica en medio de las tensiones entre las universidades y el Ejecutivo por el financiamiento del sistema público. La comunidad universitaria reclama el cumplimiento de la Ley de Financiamiento Universitario, la actualización de los salarios y más recursos para sostener las actividades académicas, la investigación y las becas.
En ese contexto, la nueva normativa fija las prioridades de control interno para 2027, pero no dispone por sí misma una intervención de las universidades ni modifica el régimen de financiamiento universitario.


Seguinos