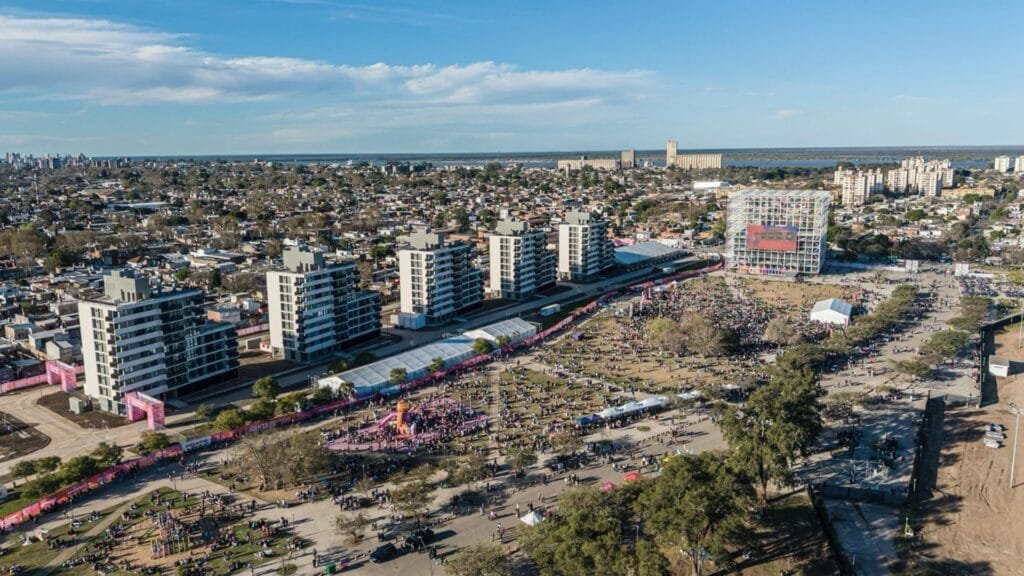
Los departamentos que alojaron a los deportistas de los XIII Juegos Suramericanos Santa Fe 2026 ya se pueden comprar como viviendas permanentes. El complejo forma parte de Miradores del Sur, un desarrollo levantado en el predio del ex Batallón 121, en la zona sur de Rosario, y llega al mercado con una línea de crédito hipotecario exclusiva del Banco Santa Fe. En el mejor de los casos, la tasa puede bajar hasta el 4,2%, una de las más bajas del mercado.
La propuesta tiene un detalle poco habitual. Aunque el crédito hipotecario volvió a crecer en el país, todavía cuesta conseguir financiación para viviendas en construcción, porque no tienen escritura y quedan afuera de los préstamos tradicionales. Por eso, estas operaciones dependen de acuerdos puntuales entre bancos y desarrolladoras, como el que ahora habilita la compra en pozo de estas unidades. El emprendimiento está a cargo de DISUR, la sociedad que integran Corporación América, Grupo Petersen y Grupo PECAM.
Cómo funciona el crédito y qué tasa se paga
Se trata de un préstamo UVA que financia hasta el 75% del valor de tasación de la vivienda, con un plazo máximo de 20 años. La tasa de partida es del 9,9%, y baja al 7,5% para quienes cobren el sueldo en el banco o contraten determinados paquetes de productos. A esa bonificación se le puede sumar un subsidio de hasta 3,3 puntos del Gobierno de Santa Fe, a través del Programa Nido, y así la tasa final llega al 4,2%. Para acceder a ese beneficio hay que ser seleccionado por la provincia y cumplir algunos requisitos: acreditar al menos un año de residencia en Santa Fe, no tener otra propiedad y no haber recibido antes una vivienda de un plan estatal, entre otros. El beneficio tiene un cupo de hasta 100 unidades.
El banco difundió un ejemplo para que el comprador se haga una idea. Con un préstamo de $75 millones a 20 años y la tasa del 4,2%, la primera cuota rondaría los $474.928, sin contar seguros ni otros cargos. Como la cuota no puede superar el 30% del ingreso, para pedir ese monto harían falta ingresos demostrables de alrededor de $1,6 millones por mes. Desde la entidad destacaron que se trata de una alternativa “inédita” para un proyecto de estas características, porque permite comprar en un desarrollo todavía en obra con financiación a largo plazo.
Cómo son los departamentos y cuándo se entregan
En esta primera etapa se venden 245 unidades de uno, dos y tres dormitorios, con precios previstos de entre US$80.000 y US$150.000, unos US$2100 por metro cuadrado. La obra arrancó el 21 de abril de 2025 con un calendario muy ajustado, porque tenía que estar lista para los Juegos, y el complejo se inauguró el 30 de agosto, pocas semanas antes de la competencia. Aunque las torres ya se usaron, todavía falta adaptarlas para uso residencial, y la entrega a los compradores está prevista para los primeros meses de 2027.
Estas viviendas son apenas el comienzo. El plan general para el predio tiene más de 120.000 metros cuadrados aprobados y prevé unas 1500 viviendas y locales comerciales. Ricardo Griot, presidente de PECAM, sostuvo que buscan “integrar un sector que históricamente tuvo menos desarrollo”, y defendió el crédito hipotecario como herramienta: según explicó, la idea es “demostrar que con crédito hipotecario se puede comprar mejor”. La reconversión de las 30 hectáreas del viejo batallón empezó hace más de una década con un esquema público-privado. El grupo pagó la tierra con obras, entre ellas unas 250 viviendas sociales y trabajos de urbanización.
Lo que conviene tener en cuenta antes de comprar
La tasa del 4,2% no es para todos. Es el mejor escenario posible: requiere la bonificación del banco y, además, ser seleccionado por el Programa Nido, que tiene requisitos y un cupo limitado. Quien solo acceda a la bonificación bancaria pagará el 7,5%, y quien no tenga ninguna, el 9,9%. Conviene, por eso, hacer las cuentas con la tasa que realmente le corresponda a cada uno. Otro punto clave es que, al ser un crédito UVA, la cuota se actualiza según la inflación: la cifra del ejemplo es solo la primera cuota, y a eso hay que sumarle los seguros y otros cargos.
Hay que tener ahorrado el resto. El crédito cubre hasta el 75% del valor de tasación, que no siempre coincide con el precio de venta, así que el comprador debe contar con al menos el 25% restante y con dinero para los gastos de la operación. Además, los precios están en dólares y el préstamo se otorga en pesos, por lo que el tipo de cambio también influye en cuánto se puede financiar. Por último, al comprar en pozo la vivienda no se recibe de inmediato. Antes de firmar, conviene pedir por escrito la fecha de entrega, las condiciones del contrato y el detalle de las adecuaciones pendientes en las unidades.

Seguinos